标题
- 标题
- 内容
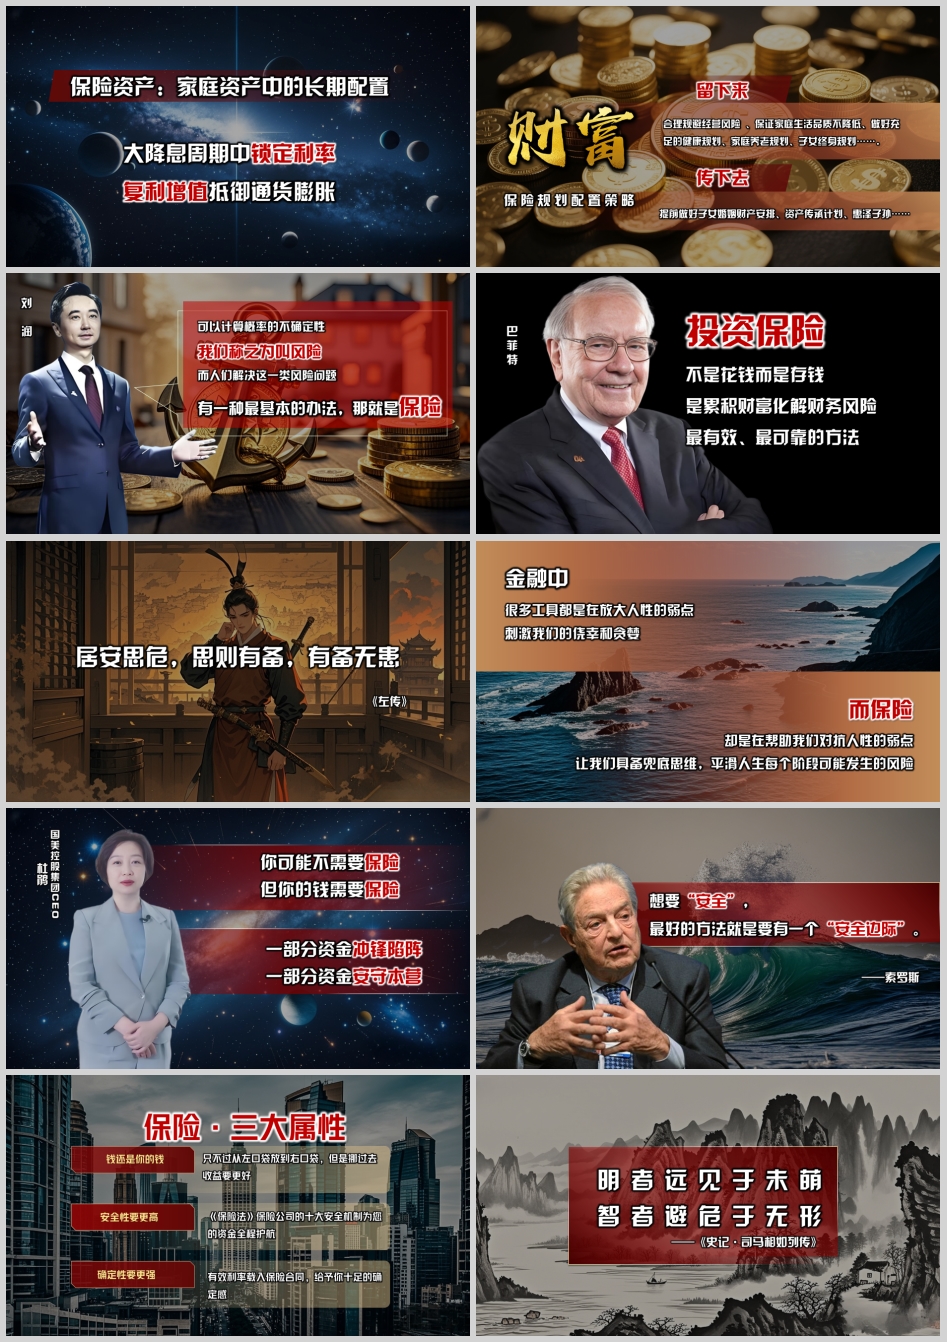
在家庭财富管理的语境中,人们往往热衷于讨论股票、基金、房产等“进攻型”资产,却鲜少认真审视保险这一“防守型”资产的战略意义。然而,真正成熟的财富观,从来不在于牛市中赚了多少,而在于危机来临时能守住多少。
“明者远见于未萌,智者避危于无形。”这句古训道出了财富管理的核心智慧:聪明的人能在事物未显露苗头时预见其发展,智慧的人能在危险未形成时主动规避。保险,正是这一智慧在现代家庭资产配置中最具象化的体现。
曾国藩在家书中提出的这句处世哲学,字字千钧:“盛时常作衰时想,上场当念下场时。”其核心是倡导居安思危、未雨绸缪的人生态度。一个家庭的经济生命周期,恰如一场漫长的赛事——有顺境,必有逆境;有上场,必有下场。
许多家庭在收入上升期,往往倾向于将资金全部投入高收益资产,追求财富的快速增值。然而,经济周期、行业变迁、突发事件,任何一项都可能在瞬间改变家庭的财务轨迹。当风险来临时,如果没有提前做好防御性配置,再丰厚的资产也可能在短时间内大幅缩水。
保险的本质,就是用今天确定的小额支出,锁定未来不确定的大额风险。它是一种“反人性”的智慧——在风平浪静时为惊涛骇浪做准备,在身体健康时为疾病意外做安排,在收入丰裕时为收入中断做预案。
“处于安全环境时要考虑到可能出现的危险,考虑到危险就会有所准备,事先有了准备就可以避免祸患。”这段话深刻揭示了保险配置的心理前提:承认风险的存在,是管理风险的第一步。
家庭资产配置中,许多人存在一种“乐观偏见”——认为风险不会降临到自己头上。然而,统计数据显示,重大疾病的发病率随年龄增长显著上升,意外事故每天都在发生,长寿风险(活得太久、养老金不够用)更是每个家庭都将面对的现实。
保险不创造收益,但它创造“确定性”。当风险发生时,保险赔付可以确保家庭的生活品质不因变故而急剧下降,确保子女教育不因家庭变故而中断,确保老年生活不因积蓄耗尽而陷入困顿。
在家庭资产配置中,安全性是保险区别于其他金融资产的首要特征。这种安全性并非来自收益承诺,而是来自一整套制度保障体系:
第一,法律保障。 保险法对保险公司的偿付能力、准备金提取、再保险安排等均有严格规定。即使保险公司经营出现问题,监管机构也会采取措施保障保单持有人的合法权益。
第二,监管保障。 保险行业受到严格的金融监管,偿付能力充足率是核心监管指标。监管机构通过动态监测、风险预警、早期干预等手段,确保保险公司始终具备履行赔付责任的能力。
第三,分散保障。 保险公司通过再保险机制,将巨额风险在全球范围内分散,避免单一风险事件对偿付能力造成冲击。
第四,保障基金。 保险保障基金制度为保单持有人提供了最后一道安全网,在极端情况下确保基本保障不受损失。
相比之下,股票、基金等资产虽然潜在收益更高,但波动性也更大。在家庭资产配置中,保险扮演的是“压舱石”角色——它不追求高收益,但求在风浪来临时,家庭财富之船不致倾覆。
资产类别 | 安全性特征 | 风险因素 |
银行存款 | 高安全性,受存款保险保障 | 利率下行、通胀侵蚀 |
股票基金 | 波动性大,本金可能亏损 | 市场风险、流动性风险 |
房产 | 实物资产,但流动性差 | 政策风险、市场周期 |
保险 | 制度保障,合同锁定 | 流动性较低,但保障确定 |
保险的安全性优势在于:它以合同形式锁定了未来的保障权益,不受市场波动影响,不受利率下行影响,不受经济周期影响。这种“确定性”,正是家庭长期资产配置中最稀缺的资源。
家庭资产配置的核心挑战之一,是如何穿越经济周期。股票市场有牛熊转换,房地产市场有涨跌轮回,唯有保险,能够以合同形式锁定长期甚至终身的保障。
以年金险为例,投保人与保险公司约定,在未来某一时点开始,定期领取年金。这笔现金流不受市场波动影响,不受利率变化影响,活到老领到老。对于养老规划而言,这种“确定性”远比短期高收益更重要。
再以终身寿险为例,保单的现金价值随时间稳定增长,身故保险金确定给付。它不仅是保障工具,更是财富传承的有效载体。通过指定受益人,保险金可以定向传承,避免遗产纠纷,实现财富的精准传递。
保险的长期性还体现在复利效应上。以增额终身寿险为例,保单现金价值按约定利率复利增长,时间越长,增长效应越显著。这种增长不受市场波动影响,是一种“确定性复利”。
对于家庭而言,将一部分资产配置于保险,相当于为家庭财富建立了一个“稳定增长极”。无论外部环境如何变化,这部分资产始终按照合同约定稳定增值,为家庭提供可预期的未来现金流。
保险并非完全没有流动性。通过保单贷款、减保取现等方式,投保人可以在需要时获得现金流。这种流动性安排,使得保险资产在保持长期增值的同时,也具备了一定的应急功能。
当然,保险的核心价值不在于流动性,而在于长期保障和确定性。在家庭资产配置中,保险应当定位为“长期底仓”,而非短期投机工具。
“明者远见于未萌”,强调的是预见性。在家庭财富管理中,预见性体现在对潜在风险的识别和评估。
一个家庭可能面临的风险包括:
健康风险:重大疾病、意外伤害导致的医疗支出和收入损失
身故风险:家庭经济支柱早逝,导致家庭收入中断
长寿风险:退休后寿命超出预期,养老金不足以维持生活
财产风险:房产、车辆等财产因灾害或事故受损
责任风险:因过失导致他人损失,需承担赔偿责任
这些风险并非危言耸听,而是每个家庭都可能面对的现实。问题不在于风险是否会发生,而在于何时发生、以何种方式发生。提前预见,才能提前准备。
“智者避危于无形”,强调的是主动规避。在识别风险之后,智慧的做法是通过保险将风险转移给保险公司,以确定的保费支出,锁定不确定的损失。
这种“避危于无形”的智慧,体现在以下几个方面:
第一,风险转移。 将家庭无法承受的重大风险转移给保险公司,避免因一次变故而耗尽家庭积蓄。
第二,风险分散。 通过配置不同类型的保险产品,将风险分散到不同领域,避免单一风险事件对家庭财务造成毁灭性打击。
第三,风险对冲。 保险的确定性赔付,可以对冲其他资产在市场下行时的损失,起到“稳定器”作用。
保障型保险包括重疾险、医疗险、意外险、定期寿险等,其核心功能是“以小博大”,以较低的保费支出,获得高额的保障。
配置原则:
先大人,后小孩。 家庭经济支柱是保障重点,优先配置。
先保障,后理财。 先做好基础保障,再考虑理财型保险。
保额充足。 重疾险保额建议覆盖3-5年收入,寿险保额建议覆盖家庭负债和未来支出。
理财型保险包括年金险、增额终身寿险等,其核心功能是“锁定长期收益,提供确定现金流”。
配置原则:
明确目标。 养老、教育、传承等不同目标,对应不同产品。
长期持有。 理财型保险的价值在于长期复利,短期退保可能亏损。
合理比例。 保险资产在家庭总资产中的占比应适度,一般建议10%-30%。
家庭类型 | 保险配置重点 | 建议占比 |
年轻家庭 | 保障型为主 | 5%-15% |
中年家庭 | 保障+理财 | 10%-25% |
高净值家庭 | 理财+传承 | 15%-30% |
家庭财富管理的本质,是在不确定的世界中寻找确定性。股票可能涨跌,房产可能波动,唯有保险,以合同形式锁定了未来的保障和现金流。
“盛时常作衰时想,上场当念下场时。”在家庭财富的顺境中,不忘为逆境做准备;在收入丰裕时,不忘为未来锁定确定性。这正是保险在家庭资产长期配置中的战略价值。
保险不是万能的,但没有保险的家庭资产配置,是不完整的。它或许不会让你一夜暴富,但它能确保你在风雨来临时,依然有一个温暖的港湾。
明者远见于未萌,智者避危于无形。愿每个家庭都能以预见性思维和主动行动,化解潜在风险,守护财富安全,实现长久安宁。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号