标题
- 标题
- 内容
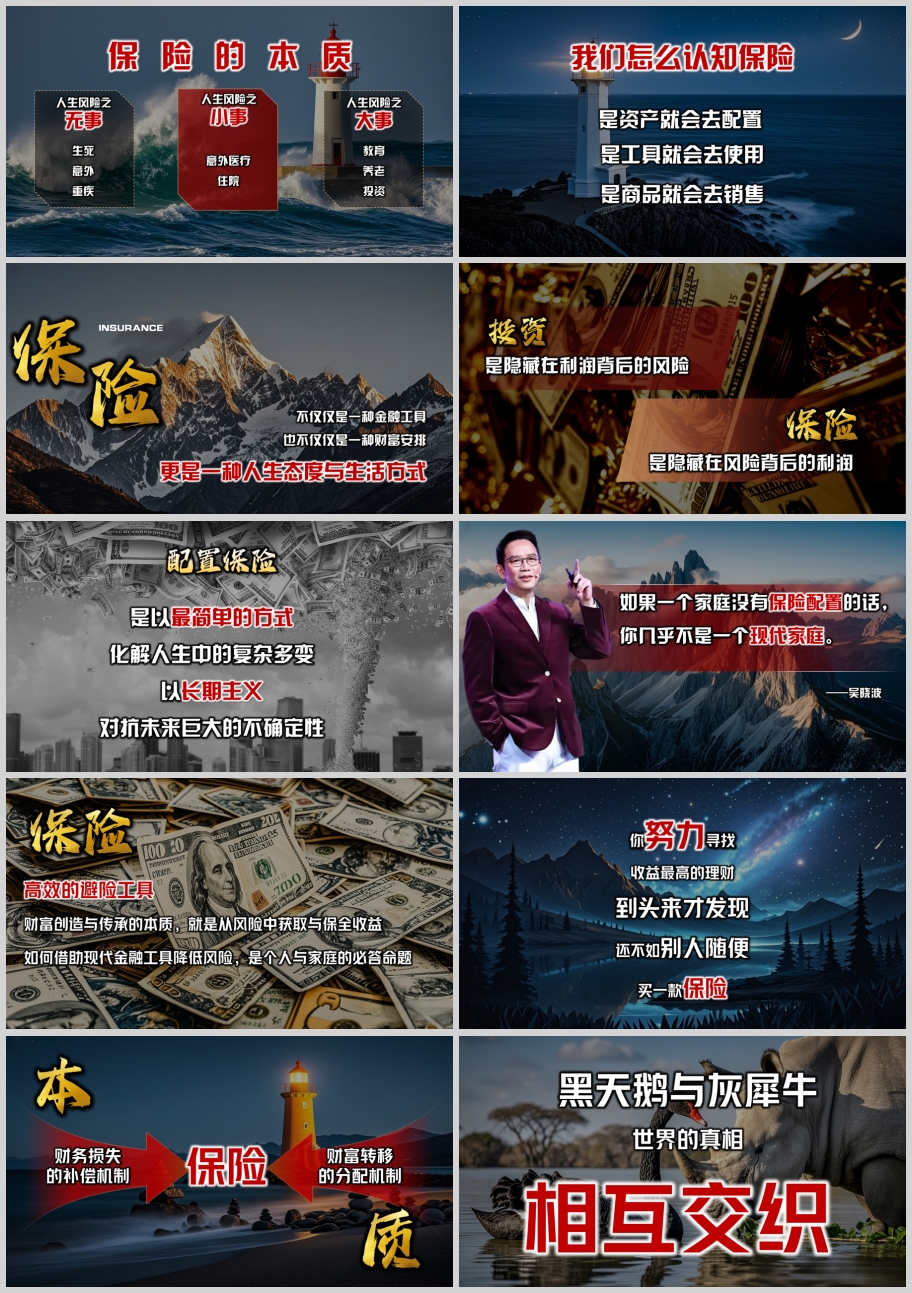
我们怎么认知保险?这是一个看似简单却直指本质的问题。是资产,就会去配置;是工具,就会去使用;是商品,就会去销售。这三种认知,决定了三种截然不同的行为模式,也决定了保险在一个人财富体系中的位置。配置保险,是以最简单的方式化解人生中的复杂多变,以长期主义对抗未来巨大的不确定性。保险,本质上是一种高效的避险工具。财富创造与传承的本质,就是从风险中获取与保全收益。如何借助现代金融工具降低风险,是个人与家庭的必答命题。努力寻找收益最高的理财,到头来才发现,还不如别人随便买一款保险。
当我们把保险视为一种资产时,我们就会像配置房产、股票、存款一样去配置它。保险作为一种资产,具有独特的安全性、确定性和长期性。在利率下行、市场波动加剧的时代,保险资产的"压舱石"作用愈发凸显。银行存款利率进入"0字头",银行理财收益波动不定,股票基金回撤明显,而保险产品的预定利率一旦锁定,便不受市场利率下行的影响。配置保险,就是为家庭资产配置一个安全稳健的底层资产,让财富在不确定的时代拥有确定的锚点。
当我们把保险视为一种工具时,我们就会主动去使用它。保险是一种高效的避险工具,它的核心功能是转移风险、管理风险。人生面临的风险多种多样——疾病风险、意外风险、养老风险、财富传承风险。每一种风险,都可以通过相应的保险工具来应对。重疾险应对大病后的收入损失和康复费用,医疗险应对住院看病的医疗费用,意外险应对突发意外带来的经济冲击,年金险应对长寿时代的养老现金流需求,终身寿险应对财富传承和资产保全需求。保险工具的价值,在于用确定的保费支出,锁定不确定风险发生时的经济补偿,实现"以小博大"的风险转移。
当我们把保险视为一种商品时,我们就会去销售它。但保险这种商品,不同于普通的实物商品。它是一种无形的、长期的、关乎人生风险的金融产品。销售保险,本质上不是推销一件商品,而是帮助客户认知风险、规划人生、配置保障。优秀的保险从业者,不是简单地卖产品,而是以专业的风险管理顾问身份,帮助客户识别风险、评估缺口、设计方案、持续服务。保险商品的价值,不在于保费的高低,而在于它能在关键时刻为客户撑起一把保护伞。
人生是复杂的,充满了不确定性。疾病、意外、衰老、死亡,这些风险或早或晚都会到来。面对这些复杂多变的风险,保险提供了一种最简单的解决方案:把不确定的风险,转化为确定的保费支出;把可能发生的巨大损失,转化为可以承受的小额成本。这就是保险的"简单之道"——用确定的、小额的、可控的支出,对冲不确定的、大额的、不可控的风险。配置保险,就是用最简单的方式,化解人生中最复杂的难题。
未来最大的确定性,就是不确定性。利率会下行,市场会波动,政策会变化,健康会衰退。面对这些不确定性,短期投机难以应对,唯有长期主义才能穿越周期。保险是长期主义的典型代表——一份保单,可能伴随客户二三十年甚至终身。在这漫长的岁月里,保险以合同的形式锁定了利益,以法律的形式保障了权益。无论市场如何变化,无论利率如何下行,写在合同里的承诺不会改变。以长期主义对抗未来的不确定性,这是保险最本质的价值。
寿险是人身保险的本源。从寿险出发,衍生出了丰富的人身保险产品体系,覆盖人生的各个阶段、各种风险。
寿险产品包括定期寿、终身寿、分红寿、减额寿、增额终身寿、增额定期寿等多种形态。定期寿险以较低的保费提供较高的身故保障,适合家庭经济支柱在责任期内的保障需求;终身寿险提供终身的身故保障,兼具保障与财富传承功能;分红寿险在保障基础上参与保险公司分红,分享经营成果;减额寿险的保额随时间递减,适合与贷款等债务匹配;增额终身寿险的保额按约定比例复利递增,现金价值写入合同,是当前市场热销的储蓄型保险;增额定期寿险则在约定期限内保额递增。
意外险包括交通意外险、旅游意外险、综合意外险等。交通意外险针对乘坐交通工具时的意外风险,旅游意外险针对旅行期间的意外风险,综合意外险则提供更全面的意外保障。意外险的特点是保费低、保额高、杠杆大,是每个人都应该配置的基础保障。
医疗险包括门诊医疗保险、住院医疗保险、单项疾病保险、重大疾病保险、百万医疗、防癌医疗险等。门诊医疗保险覆盖门诊费用,住院医疗保险覆盖住院费用,单项疾病保险针对特定疾病提供保障,重大疾病保险在确诊重疾时一次性给付保险金,百万医疗以较低的保费提供高额住院报销,防癌医疗险专门针对癌症提供医疗保障。医疗险的核心功能是报销医疗费用,解决"看病贵"的问题。
重疾险包括终身重疾、定期重疾、特定疾病重疾等。终身重疾提供终身保障,定期重疾在约定期限内提供保障,特定疾病重疾针对特定疾病提供保障。重疾险的核心价值不在于报销医药费,而在于弥补大病后的收入损失、康复费用和护理费用。医疗险是为医院准备的,重疾险是为银行准备的。医疗险管"治",重疾险管"养"。只治不养,钱白花、罪白受、命不保。
养老险包括传统型养老保险、分红型养老保险、两全型养老保险、投连型养老保险、万能型养老保险等。传统型养老保险利益确定,分红型养老保险在保证利益基础上参与分红,两全型养老保险兼顾生存与身故保障,投连型养老保险与投资账户挂钩,万能型养老保险具有保底利率和灵活缴费特点。养老险的核心功能是创造终身现金流,应对长寿时代的养老需求。
财富创造与传承的本质,就是从风险中获取与保全收益。如何借助现代金融工具降低风险,是个人与家庭的必答命题。
财富的创造,本质上是在风险中获取收益。创业有风险,投资有风险,但正是承担了风险,才可能获得超额收益。然而,获取收益的前提是活下来、撑得住。如果一场大病、一次意外就让家庭经济崩溃,那么所有的财富创造都将归零。保险的作用,就是在风险发生时提供经济补偿,让家庭经济不至于崩溃,让财富创造的过程不至于中断。
财富的传承,本质上是在风险中保全收益。赚到的钱,如何保住?如何传给下一代?这是每个家庭都必须面对的问题。保险,特别是终身寿险和年金险,提供了独特的保全与传承功能。通过指定受益人,可以实现资产的定向传承,避免遗产纠纷;通过保单贷款,可以在需要时获取流动性;通过减保取现,可以灵活规划现金流。保险让财富在保全中传承,在传承中增值。
"努力寻找收益最高的理财,到头来才发现,还不如别人随便买一款保险。"这句话看似夸张,实则道出了一个深刻的道理:理财的核心不是追求最高收益,而是实现风险与收益的平衡。高收益必然伴随高风险,而普通人往往难以承受高风险带来的损失。保险虽然收益不高,但胜在安全、确定、长期。在利率下行、市场波动加剧的时代,保险的确定性优势愈发凸显。别人"随便"买的一款保险,可能恰恰是穿越周期的最优选择。
保险,是一种高效的避险工具。它的价值,不在于短期的收益高低,而在于长期的风险管理。配置保险,是以最简单的方式化解人生中的复杂多变,以长期主义对抗未来巨大的不确定性。财富创造与传承的本质,就是从风险中获取与保全收益。如何借助现代金融工具降低风险,是个人与家庭的必答命题。当我们真正理解保险的本质,我们就会明白:保险是资产,值得配置;保险是工具,值得使用;保险是商品,值得销售。从寿险到意外险,从医疗险到重疾险,从养老险到终身寿险,人身保险产品体系覆盖了人生的各个阶段、各种风险。让我们以专业的风险管理顾问身份,帮助每一个家庭认知保险、配置保险、使用保险,用保险这一高效的避险工具,守护家庭的财富安全与生活尊严。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号