
标题
- 标题
- 内容
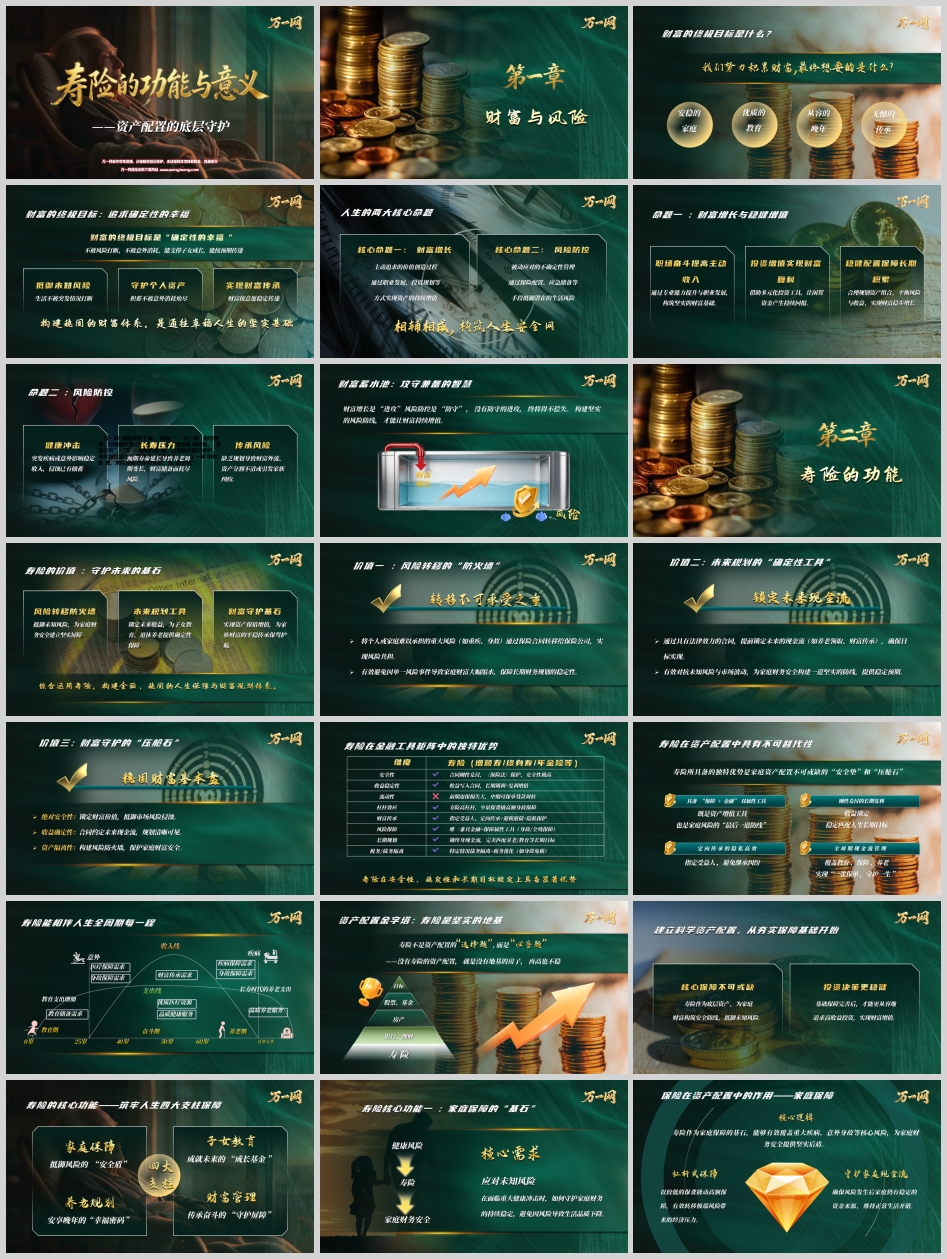
我们终其一生努力积累财富,最终想要的究竟是什么?
不是账户上不断攀升的数字,也不是资产规模带来的虚荣。剥开层层表象,答案其实朴素而一致——是从容的晚年,是不必为医药费发愁、不为长寿而焦虑的安稳余生;是无憾的传承,是辛苦一辈子攒下的家业,能够按照自己的意愿完整、体面地交到想给的人手中;是安稳的家庭,是无论发生什么,家人的生活水准不被中断、孩子的成长路径不被改写;是优质的教育,是让下一代拥有选择的权利,而不是被迫接受命运的安排。
这些目标的共同底色,是确定性。
财富的终极目标,从来不是"越多越好",而是"确定的幸福"——不被风险打断,不被意外消耗,能支撑子女成长,能按预期传递。构建稳固的财富体系,正是通往这种确定性幸福的坚实基础。守护个人资产,让积蓄不被一场大病消耗殆尽;实现财富传承,让财富按意愿稳定传递。这便是财富管理最本真的追求。
人生财富的棋局,始终围绕两大核心命题展开。
核心命题一:财富增长。 这是一个主动追求的价值创造过程。通过职业发展、能力提升、投资规划,实现资产的持续增值。职场奋斗提高主动收入,让专业能力转化为稳定现金流;投资增值实现财富复利,借助多元化工具让闲置资金产生持续回报;稳健配置保障长期积累,合理规划资产组合、平衡风险与收益,实现财富的稳步增长。这是人生的"进攻"。
核心命题二:风险防控。 这是一种被动应对的不确定性管理。通过保险配置、应急储备等手段,抵御潜在的生活风险。健康冲击可能让稳定收入戛然而止,并持续侵蚀已有储蓄;长寿压力意味着养老周期被不断拉长,财富储备面临耗尽的隐忧;传承风险则可能导致财富外流、资产分割不清,甚至引发家族纠纷。这是人生的"防守"。
两者相辅相成,共同构筑人生的安全网。财富增长是"进攻",风险防控是"防守"——没有防守的进攻,终将得不偿失。就像一支足球队,前锋再犀利,若后防线形同虚设,比分终究守不住。构建坚实的风险防线,财富的蓄水池才不会漏水,持续增值才有可能。
在财富蓄水池的模型中,收入是进水口,支出是出水口,而风险则是池底看不见的裂缝。很多人只顾着把进水口开到最大,却忽视了池底那些正在渗漏的孔洞。一场重疾、一次意外、一位家庭顶梁柱的骤然离去,都可能让多年积蓄在短时间内流干。
寿险,正是这个蓄水池的防渗层与加固层。
它的价值可以从三个维度理解:
第一,风险转移的"防火墙"。 寿险将个人或家庭难以承受的重大风险——重疾、身故、全残——通过保险合同转移给保险公司,实现风险共担。它有效避免因单一风险事件导致家庭财富大幅缩水,保障长期财务规划的稳定性。换句话说,那些"万一发生就承受不起"的事,不必由一个人、一个家庭独自扛。
第二,未来规划的"确定性工具"。 在一充满不确定性的世界里,寿险通过具有法律效力的合同,提前锁定未来的现金流——养老能领多少、孩子十八岁能拿多少、传承能交付多少,白纸黑字,写进合同。它对抗的是未知风险与市场波动,为家庭财务安全构建一道坚实的防线,提供稳定的预期。
第三,财富守护的"压舱石"。 它的核心特质有三:绝对安全性——锁定财富价值,抵御市场风险侵蚀;收益确定性——合同约定未来现金流,规划清晰可见;资产隔离性——构建风险防火墙,保护家庭财富安全。需要说明的是,资产隔离与税务优化功能在特定情形下方可实现,具体需结合保险合同条款与法律实务综合判断,不宜作绝对化理解。
把寿险放在整个金融工具矩阵中横向比较,它的独特性一目了然:
维度 | 寿险(增额寿 / 终身寿 / 年金险等) |
安全性 | 合同刚性兑付,受《保险法》保护,安全性极高 |
收益稳定性 | 收益写入合同,长期锁利 + 复利增值 |
流动性 | 前期退保损失较大,中期可通过保单贷款周转 |
杠杆效应 | 高杠杆,少量保费撬动高额身故保障 |
财富传承 | 指定受益人,定向传承 + 隐私保护 |
风险保障 | 唯一兼具金融与保障属性的工具 |
长期规划 | 锁定终身现金流,匹配养老、教育等长期目标 |
税务/债务 | 特定情形下具备债务隔离与税务优化空间 |
这张对照表说明了一个关键事实:在安全性、稳定性和长期目标锁定上,寿险具备显著优势。
它是唯一同时具备"保障 + 金融"双属性的工具。股票能带来收益,但无法提供身故保障;房产能保值,但变现困难且难以定向传承;银行存款安全,却要面对利率长期下行的侵蚀。而寿险以刚性兑付的长期复利、定向传承的私密高效、全周期现金流管理能力,既是资产增值工具,也是家庭风险的"最后一道防线"。
科学的资产配置,形如一座金字塔。
塔基是寿险与保障类资产,塔身是银行理财、债券等稳健资产,再往上是房产,塔尖则是股票、基金等高风险高收益资产。很多人恰恰搞反了顺序——把全部注意力放在塔尖的收益率上,地基却是空的。
寿险不是资产配置的"选择题",而是"必答题"。 没有寿险的资产配置,就是没有地基的房子,盖得再高也不稳。
它的地基作用体现在两方面:其一,核心保障不可或缺。寿险作为底层资产,为家庭财富构筑安全防线,抵御未知风险。其二,投资决策更稳健。基础保障完善之后,人才有底气去追求高收益投资——因为你清楚,即使投资失利,家人的生活、孩子的学费、自己的养老,都还有一份托底。这份从容,本身就是提高投资胜率的隐性资产。
放眼人生全周期:0 岁起,医疗与意外保障需求相伴;教育期,教育储备需求凸显,教育支出持续攀升;奋斗期,疾病与身故保障需求成为家庭责任的支点;进入养老期,长寿时代的养老支出、优质医疗资源与品质健康服务接踵而至;而贯穿收入线与支出线始终的,是财富传承需求。从摇篮到百岁人生,寿险能相伴每一程。
落到具体功能上,寿险筑起的是人生的四根支柱。
第一支柱:家庭保障的"安全盾"。 家庭面临的核心问题是——当重大健康冲击或意外身故来临时,如何守护家庭财务的持续稳定,避免生活品质断崖式下降?寿险的价值在于:以较低保费撬动高额保障的杠杆式保障,有效转移极端风险;在风险发生后守护家庭现金流,确保仍有稳定资金来源维持正常生活开销。它是家庭保障名副其实的基石。
第二支柱:子女教育的"成长基金"。 教育费用持续上涨,而未来收入充满不确定性。教育金保险的核心逻辑是锁定长期收益、抵御教育成本上涨风险:一是锁定资金确定性,抵御市场风险与通胀压力;二是强制储备教育金,以专款专用的模式,为孩子的未来锁定资金来源。这笔钱的特别之处在于——它不会因为家庭变故而消失,也不会因为投资失败而落空。
第三支柱:养老规划的"幸福密码"。 长寿时代的真正风险,不是"活得太短",而是"活得太久而钱不够用"。养老年金的核心逻辑是强制长期储备——通过契约形式锁定未来资金,避免短期消费冲动;以及锁定终身领取——"活多久、领多久",确保终身现金流不断。这份与生命等长的现金流,是晚年尊严最可靠的来源。
第四支柱:财富管理的"守护屏障"。 高净值家庭面对的是传承纠纷、财产混同、婚姻变动等多维度财富风险。保险以法律为依托、以保单设计为支撑,通过安全隔离 + 定向传承——防财产混同、避免分割,指定受益人可私密高效传递财富,规避继承纠纷;通过高杠杆 + 无损交付——以低保费撬动高保额实现财富放大,确保传承资产不缩水。
一张保单,从教育到保障,从养老到传承,实现"一张保单,守护一生"。
回到最初的问题:人寿保险到底是什么?
它不是一张冷冰冰的合同,而是对将来一定发生和可能发生的事所做的预先规划。它解决后顾之忧,添加缓冲屏障,打造财富护盾——让您安心、从容地面对危机的到来;降低危机对您、对家人造成的伤害;减少财富的流失,保障生命的价值。
一句话:人寿保险,是一张一定会兑现的支票。
而从事寿险工作的我们,做的正是通过专业保险方案,帮助客户解决家庭保障、子女教育、养老规划、财富管理这四件他们最关心的事。
这份工作的意义,常常在一些朴素的对照中显得格外清晰:
也许我们不是音乐家,然而,你能为千百对夫妻的晚年,谱写出安稳幸福的生命交响曲;
也许我们不是小说家,然而,你能让原本可能的宿命悲剧,不可思议地以温暖喜剧收尾;
也许我们不是政治家,然而,你为每个家庭筑牢的生活保障,正是社会安定的坚实基石;
也许我们不是慈善家,然而,你帮人们提前规划财务底气,让他们不必在困境中依赖救济;
也许我们不是教育家,然而,你能让失去父母的孩子,依然拥有平等的成长底气与机会;
也许我们不是心理学家,然而,你签下的每一份保单,都能让无数忧虑的心灵重归安详。
当我们亲眼见证人寿保险如何在风雨来临时为一个家庭撑起屋顶,如何在生死两隔后让一个孩子继续读书,如何让一位老人不必向子女伸手——我们终将从心底自豪地呐喊:
那张保单,是我销售的。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号