
标题
- 标题
- 内容
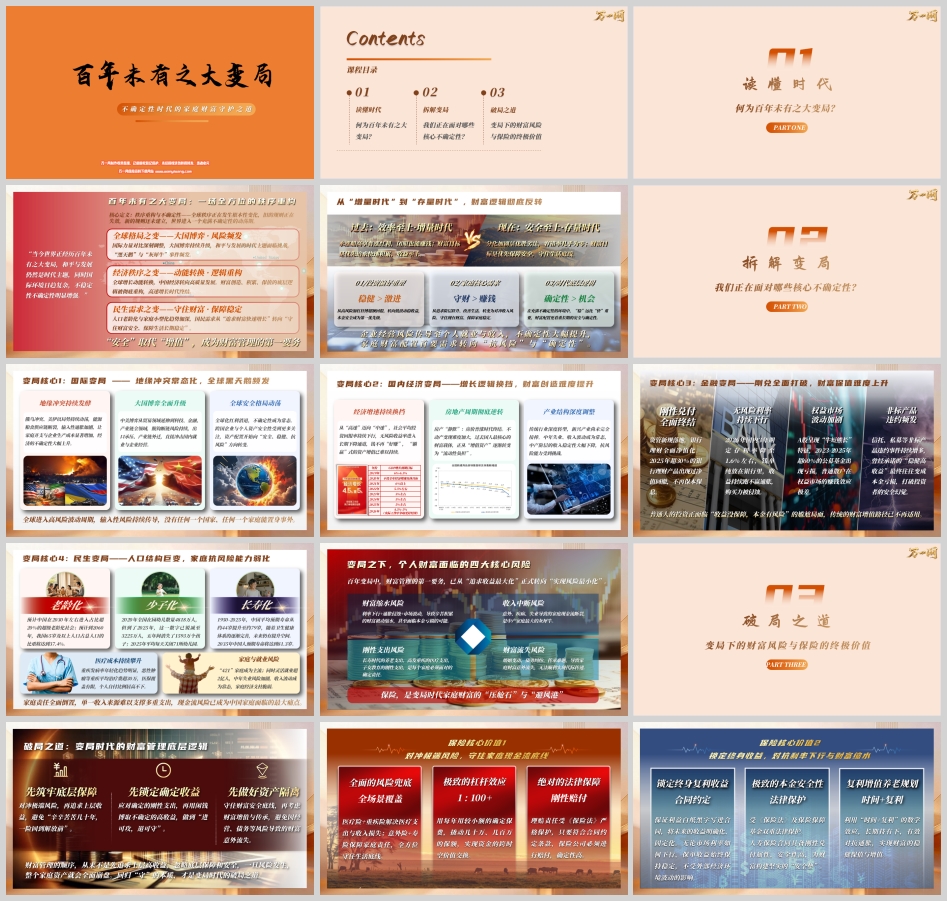
“当今世界正经历百年未有之大变局,和平与发展仍然是时代主题,同时国际环境日趋复杂,不稳定性不确定性明显增强。”这一重要论断,深刻揭示了我们所处时代的本质特征。我们正站在一个历史性的转折点上,旧有的秩序正在瓦解,新的规则尚未建立,整个世界进入了一个充满不确定性的动荡期。
对于普通家庭而言,这意味着过去几十年习以为常的财富增长逻辑正在被彻底改写。从“增量时代”到“存量时代”,从“效率至上”到“安全至上”,财富管理的底层逻辑发生了根本性反转。在这个背景下,“安全”取代“增值”,成为财富管理的第一要务。
百年未有之大变局,其核心定义是“秩序重构与不确定性”。全球秩序正在发生根本性变化,旧的规则正在失效,新的规则还未建立。这不是某一个领域、某一个国家的局部调整,而是一场涵盖经济、政治、社会、人口等全方位的系统性重构。
经济秩序之变——动能转换、逻辑重构。 全球增长动能正在转换,中国经济转向高质量发展。财富创造、积累、保值的底层逻辑被彻底重构,高速增长时代宣告终结。过去那种“水涨船高享普涨红利,闭眼也能赚钱”的时代已经一去不复返。
全球格局之变——大国博弈、风险频发。 国际力量对比深刻调整,大国博弈持续升级。中美博弈从贸易领域延伸到科技、金融、产业链全领域,脱钩断链风险持续。俄乌冲突、中东局势持续动荡,能源粮食供应链断裂,输入性通胀加剧。“黑天鹅”与“灰犀牛”事件频发,和平与发展的时代主题面临严峻挑战。
民生需求之变——守住财富、保障稳定。 人口老龄化与家庭小型化趋势加深,国民需求从“追求财富快速增长”转向“守住财富安全、保障生活长期稳定”。一个典型的案例是:2022—2023年,某外贸企业主海外订单锐减30%,现金流紧张且家庭备用金不足,养老与教育规划被迫中断。这个案例直观地暴露了在大变局背景下,单一资产结构与缺乏风险缓冲机制的家庭抗风险能力短板。
过去,我们处于效率至上的增量时代:投资偏好是“稳健 > 激进”的反面,人们习惯于高风险加杠杆博超额回报;家庭核心需求是追求阶层跃升、改善生活;时代底层逻辑是“机会 > 确定性”。
现在,我们进入了安全至上的存量时代:分化加剧呈优胜劣汰,容错率几乎为零。投资偏好重塑为“稳健 > 激进”,低波动稳收益、本金安全成为第一优先级;家庭核心需求转变为“守财 > 赚钱”,对冲收入风险、守住现有财富、保障家庭稳定成为首要目标;时代底层逻辑变为“确定性 > 机会”,在充满不确定性的环境中,“稳”远比“快”重要。
企业经营风险传导至个人就业与收入,不确定性大幅提升,家庭财富配置首要需求转向“抗风险”与“确定性”。
全球进入高风险波动周期,输入性风险持续传导,没有任何一个国家、任何一个家庭能置身事外。
地缘冲突持续发酵,大国博弈全面升级。中美博弈从贸易领域延伸到科技、金融、产业链全领域,脱钩断链风险持续,出口承压、产业链外迁,直接冲击国内就业与企业经营。全球安全格局动荡,俄乌冲突、美伊以局势持续动荡,能源粮食供应链断裂,输入性通胀加剧,让家庭开支与企业生产成本显著增加,经济的不确定性大幅上升。
全球化红利消退,不确定性成为常态。跨国企业与个人资产安全性受到更多关注,资产配置开始向“安全、稳健、抗风险”方向转变。
经济增速持续换挡。从“高速”迈向“中速”,社会平均投资回报率持续下行,无风险收益率进入长期下降通道,钱不再“好赚”,“躺赢”式的资产增值已难以持续。GDP增长预期目标从2019年的6%-6.5%,逐步调整至2026年的4.5%-5%,这一趋势性变化深刻影响着每一个家庭的财富创造能力。
房地产周期彻底逆转。房产“静默”:房价普涨时代终结。不动产变现难度加大,过去国人最核心的财富载体,正从“增值资产”逐渐转变为“流动性负担”。
产业结构深度调整。传统行业深度转型,新兴产业尚未完全接棒。中年失业、收入波动成为常态,中产阶层的收入稳定性大幅下降,抗风险能力受到挑战。
刚性兑付全面终结。资管新规落地,银行理财全面净值化。2025年超30%的银行理财产品出现过净值回撤,不再保本保息。非标产品违约频发,信托、私募等非标产品违约事件持续增多,曾经承诺的“稳健高收益”最终往往变成本金亏损,打破投资者的安全幻觉。
无风险利率持续下行。2026年国内3年期定存利率降至1.6%左右,钱单纯放在银行里,收益持续跑不赢通胀,购买力被侵蚀。权益市场波动加剧,A股呈现“牛短熊长”特征,2023-2025年超60%的公募基金出现亏损,普通散户在权益市场的赚钱效应极差。
普通人的投资正面临“收益没保障,本金有风险”的尴尬局面,传统的财富增值路径已不再适用。
老龄化加速。预计中国在2030年左右进入占比超20%的超级老龄化社会;预计到2060年,我国65岁及以上人口占总人口的比重将达到37.4%。
少子化加剧。2020年全国在园幼儿数量4818万人,但到了2025年,这一数字已锐减至3225万人,五年间消失了1593万个孩子;2025年平均每天关闭71所幼儿园。
长寿化趋势明显。1950-2025年,中国平均预期寿命从约44岁提升至约79岁,随着卫生健康体系的逐渐完善,未来仍有提升空间。2035年中国人预期寿命将达到81.3岁。
家庭责任全面倒置,单一收入来源难以支撑多重支出,现金流风险已成为中国家庭面临的最大痛点。“421”家庭成为主流;同时灵活就业超2亿人,中年失业风险加剧,收入波动成为常态,家庭经济支柱脆弱。重疾发病率年轻化趋势明显,恶性肿瘤等重疾平均治疗费超30万,医保覆盖有限,个人自付比例居高不下。
财富缩水风险: 利率下行+通胀侵蚀+市场波动,导致辛苦积累的财富被动缩水,甚至面临本金亏损的可能。
收入中断风险: 意外、疾病、失业导致的家庭现金流断裂,是中产家庭最大的灰犀牛。
刚性支出风险: 长寿时代的养老支出、高发重疾的医疗支出、子女教育的刚性支出,是每个家庭必须面对的确定责任。
财富流失风险: 婚姻变动、债务纠纷、传承难题,导致家庭财富意外流失,无法顺利实现代际传递。
百年变局中,财富管理的第一要务,已从“追求收益最大化”正式转向“实现风险最小化”。
面对前所未有的不确定性,财富管理需要回归本质,遵循三大底层逻辑:
先筑牢底层保障,再追求上层收益。 对冲极端风险,避免“辛辛苦苦几十年,一险回到解放前”。
先锁定确定收益,再博取不确定高收益。 应对确定的刚性支出,再用闲钱博取不确定的高收益,做到“进可攻,退可守”。
先做好资产隔离,再考虑财富增值与传承。 守住财富安全底线,避免因经营、债务等风险导致的财富意外流失。
财富管理的顺序,从来不是先追求上层高收益,忽略底层保障和安全。一旦风险发生,整个家庭资产就会全面崩盘。回归“守”的本质,才是变局时代的破局之道。
保险具有极致的杠杆效应,可达1:100+。用每年较小额的确定保费,撬动几十万、几百万的保额,实现资金的跨时空价值交换。医疗险+重疾险解决医疗支出与收入损失;意外险+寿险保障家庭责任,全方位守住生活底线。理赔责任受《保险法》严格保护,只要符合合同约定条款,保险公司必须进行赔付,确定性高。
保险合同约定保证利益,白纸黑字写进合同,将未来的收益明确化、固定化。无论市场利率如何下行,保单收益始终保持稳定,不受外部经济环境波动的影响。受《保险法》及保险保障基金双重法律保护,人寿保险合同具备刚性兑付属性,安全性高,为财富构建坚实的“安全垫”。利用“时间+复利”的数学效应,长期持有下,有效对抗通胀,实现财富的稳健保值与增值。
保险的现金价值不受股市、楼市、经济周期波动影响,是家庭资产配置中不可或缺的非相关性资产,提供长期稳定的价值。通过合理的保单架构设计,能有效实现婚前财产、企业资产与家庭资产的物理隔离,构建家庭财富的法律防火墙,抵御债务风险。通过灵活指定受益人及受益比例,可实现财富的精准、定向、私密传承,避开法定继承的繁琐流程、公开性与潜在的家庭纠纷。
商业养老年金提供与生命等长的稳定收入,彻底解决“人活着,钱没了”的焦虑,实现财务自由的体面养老。商业医疗险可突破医保报销边界,覆盖进口药、高端治疗以及提供医疗资源服务,让大病就医有更多选择、更有尊严。长期护理险为失能老人提供专项护理金,覆盖专业照护、居家护理等费用,减轻子女照护压力,守住晚年的体面。
在变局时代,家庭资产配置应遵循“三层配置”的黄金法则:
底层(保障层): 以健康险、寿险为核心资产,功能是对冲极端风险,保险角色是安全底座,避免财务崩盘。
核心资产(稳健层): 以年金险、国债为核心资产,功能是稳定现金流,保险角色是锁定长期收益,对接养老/教育。
卫星资产(增值层): 以股票、基金、房产、黄金为核心资产,功能是追求超额收益,保险角色是兜底后可从容配置高波动资产。
保险是风险兜底+现金流保障的核心压舱石,平衡安全与增值。家庭资产配置应从单一储蓄转向多元组合(流动性存款+保险+投资)。
百年未有之大变局,既是挑战,也是机遇。在这个不确定性成为常态的时代,我们需要重新审视财富管理的底层逻辑,从“追求收益最大化”转向“实现风险最小化”。保险,作为变局时代家庭财富的“压舱石”与“避风港”,其终极价值不在于创造暴利,而在于提供确定性——对冲极端风险的确定性、锁定终身收益的确定性、穿越经济周期的确定性、应对老龄化刚性需求的确定性。
知常明变者赢,守正创新者进。在这个充满不确定性的时代,让我们以保险之力,守护千家万户的幸福灯火,成为客户在这个不确定时代里最确定的依靠。回归“守”的本质,筑牢安全底线,方能在变局中行稳致远,让家庭财富在风雨中安然无恙。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号